Déficit Foncier : fonctionnement, plafonds et avantages
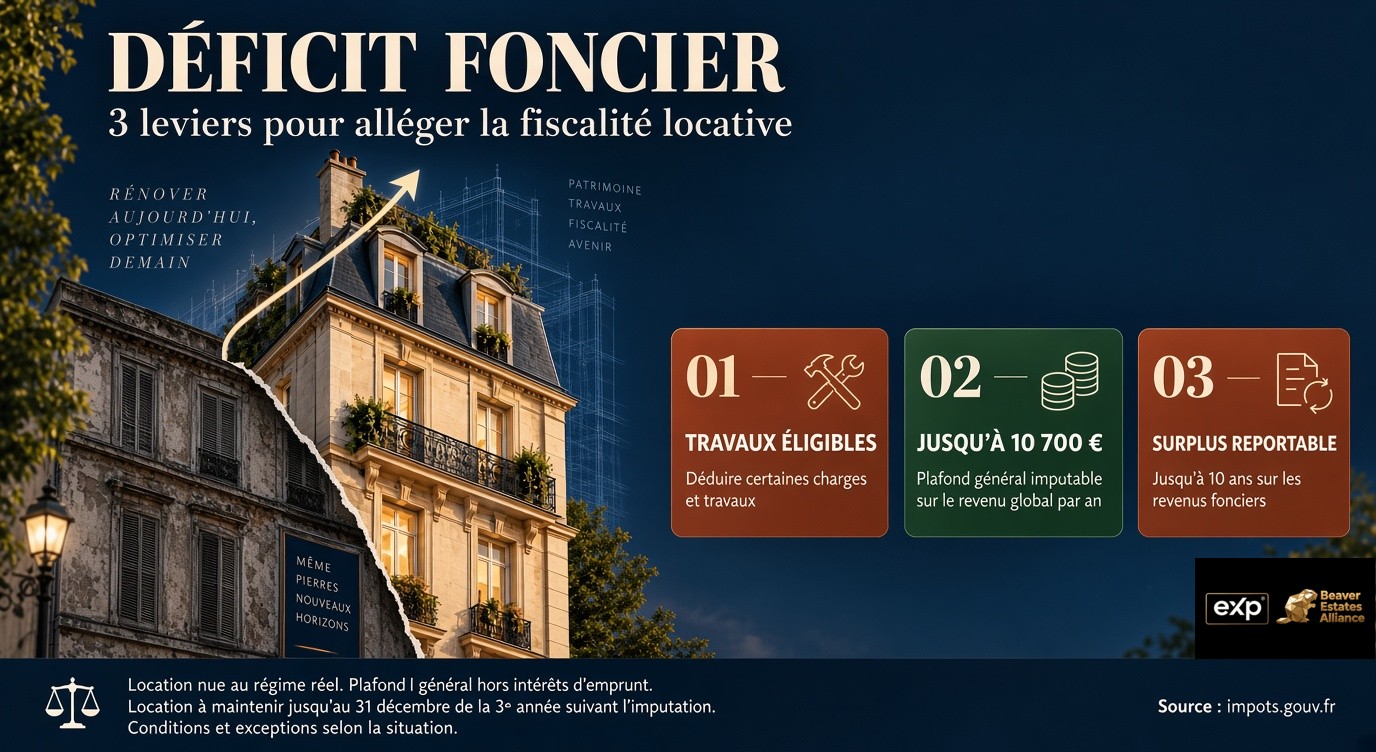
Comment le déficit foncier réduit votre impôt sur le revenu : plafond de 10 700 €, porté à 21 400 € pour la rénovation énergétique jusqu'en 2027.
Si vous louez un bien vide et que vous prévoyez des travaux, vous passez peut-être à côté de l'un des leviers fiscaux les plus puissants et les plus simples qui existent en France : le déficit foncier.
Il ne demande ni agrément, ni plafond de loyer, ni zonage. Il faut simplement un bien loué nu et des travaux déductibles.
Qu'est-ce que le déficit foncier ?
On parle de déficit foncier quand les charges déductibles d'un bien loué nu dépassent les loyers perçus sur l'année. Ces charges comprennent notamment :
les travaux d'entretien, de réparation et d'amélioration ;
les intérêts d'emprunt et l'assurance du prêt ;
la taxe foncière (hors taxe d'ordures ménagères) ;
les charges de copropriété non récupérables sur le locataire ;
les primes d'assurance propriétaire non occupant ;
les frais de gestion et d'administration.
Au lieu d'être perdu, ce déficit peut venir réduire vos autres revenus imposables : salaires, pensions, bénéfices. C'est ce qui fait sa force.
Le mécanisme en trois temps
Les loyers de l'année sont d'abord neutralisés. Les charges viennent en priorité effacer les revenus fonciers de l'année. Vos loyers ne supportent alors ni impôt sur le revenu, ni prélèvements sociaux.
L'excédent s'impute sur votre revenu global, dans la limite de 10 700 € par an. C'est la partie la plus intéressante : elle diminue directement la base imposable de votre foyer. Pour un contribuable dont la tranche marginale d'imposition est à 30 %, 10 700 € de déficit représentent une économie d'impôt de 3 210 €. À 41 %, l'économie atteint 4 387 €.
Le surplus se reporte pendant dix ans. Au-delà des 10 700 €, le déficit n'est pas perdu : il se reporte sur vos revenus fonciers des dix années suivantes. Vos futurs loyers seront donc, eux aussi, allégés de l'impôt et des prélèvements sociaux.
Le plafond doublé à 21 400 € pour la rénovation énergétique, prolongé jusqu'en 2027
C'est l'actualité majeure du dispositif. Créé pour accélérer la rénovation des logements énergivores, le doublement du plafond devait s'arrêter fin 2025. La loi de finances pour 2026 l'a prolongé jusqu'au 31 décembre 2027.
Concrètement, le plafond d'imputation sur le revenu global passe à 21 400 € par an pour la part du déficit issue de travaux de rénovation énergétique, sous plusieurs conditions cumulatives :
le logement est classé E, F ou G au diagnostic de performance énergétique (DPE) avant travaux ;
il atteint au minimum la classe D après travaux, ce qui doit être justifié par un DPE avant et un DPE après ;
les dépenses sont payées entre le 1er janvier 2023 et le 31 décembre 2027.
Sont notamment concernés l'isolation des murs, de la toiture, des combles et des planchers, le remplacement des menuiseries, l'installation d'un chauffage performant (pompe à chaleur, chaudière à condensation, biomasse) ou d'une ventilation double flux.
Attention : seule la fraction du déficit provenant de ces travaux bénéficie du plafond majoré. Les autres charges restent soumises au plafond classique de 10 700 €.
Dans un contexte où la loi Climat et Résilience interdit progressivement la location des passoires thermiques, ce bonus transforme une obligation coûteuse en véritable opportunité fiscale.
Un exemple chiffré
Prenons Claire, cadre imposée dans la tranche à 30 %. Elle possède un appartement ancien loué nu qui lui rapporte 9 000 € de loyers par an. Elle réalise cette année 22 000 € de travaux de rénovation (non énergétique), paie 1 500 € de taxe foncière et de charges, et 2 000 € d'intérêts d'emprunt.
Les intérêts (2 000 €) s'imputent d'abord sur les loyers : il reste 7 000 € de loyers.
Les autres charges (23 500 €) effacent ces 7 000 € : il reste un déficit de 16 500 €.
10 700 € s'imputent sur son revenu global, soit 3 210 € d'impôt en moins.
Les 5 800 € restants se reportent sur ses revenus fonciers des années suivantes.
Au total, Claire ne paie aucun impôt ni prélèvement social sur ses loyers cette année, réduit son impôt sur ses salaires, et dispose d'un stock de déficit qui allégera la fiscalité de ses loyers futurs. Et surtout, ses travaux ont valorisé son patrimoine.
Les avantages du déficit foncier
Un gain fiscal immédiat. L'économie d'impôt se matérialise dès l'année des travaux, sur la déclaration de revenus suivante.
Hors plafonnement des niches fiscales. Contrairement à la plupart des dispositifs de défiscalisation, le déficit foncier n'entre pas dans le plafond global de 10 000 € par an. Il peut donc se cumuler avec d'autres avantages fiscaux sans les grignoter.
Aucune contrainte de loyer ni de locataire. Pas de plafond de loyer, pas de conditions de ressources du locataire, pas de zone géographique imposée. Vous restez libre de la gestion de votre bien.
Une valorisation réelle du patrimoine. L'avantage fiscal est adossé à des travaux qui améliorent le bien : meilleur DPE, loyer potentiellement plus élevé, revente facilitée. On ne paie pas pour défiscaliser, on défiscalise en investissant dans son propre actif.
Une double économie pour les contribuables fortement imposés. Plus votre tranche marginale est élevée, plus chaque euro de déficit vaut cher. Et comme les loyers neutralisés échappent aussi aux prélèvements sociaux, le gain réel dépasse souvent la seule économie d'impôt sur le revenu.
Une solution aux obligations énergétiques. Avec le calendrier d'interdiction de location des logements G, puis F, puis E, beaucoup de bailleurs doivent de toute façon engager des travaux. Le plafond majoré permet d'en amortir une large part par l'impôt.
Les conditions et points de vigilance
Louer nu. Le déficit foncier concerne uniquement la location vide. La location meublée relève d'un autre régime (LMNP), qui obéit à ses propres règles.
Être au régime réel. Vous devez déclarer vos revenus fonciers au réel, via le formulaire 2044. Si vous êtes au micro-foncier, il faut opter pour le réel, option qui vous engage pour trois ans.
Garder le bien en location pendant trois ans. Si vous imputez un déficit sur votre revenu global, le bien doit rester loué nu jusqu'au 31 décembre de la troisième année suivant cette imputation. Pour des travaux payés en 2026, l'engagement court jusqu'au 31 décembre 2029. En cas de revente ou d'arrêt de la location avant ce terme, l'avantage est remis en cause et l'administration redresse l'impôt.
Ne déduire que les travaux éligibles. Les travaux d'entretien, de réparation et d'amélioration sont déductibles. En revanche, les travaux de construction, de reconstruction ou d'agrandissement (création de surface habitable) ne le sont pas. La frontière est parfois subtile, notamment en cas de restructuration lourde : c'est souvent là que se situent les redressements.
Conserver toutes les factures. Les travaux doivent être réalisés par des entreprises, facturés et payés. Les matériaux achetés pour des travaux faits soi-même ne sont pas déductibles. Pour le plafond majoré, les deux DPE doivent être conservés.
Bien choisir le calendrier. C'est la date de paiement qui compte, pas celle du devis ni celle de la fin du chantier. Étaler les paiements sur deux années civiles permet parfois de profiter deux fois du plafond d'imputation.
À qui s'adresse le déficit foncier ?
Le dispositif est particulièrement adapté :
aux contribuables imposés dans les tranches à 30 %, 41 % ou 45 % ;
aux propriétaires qui perçoivent déjà des revenus fonciers et souhaitent les neutraliser ;
aux bailleurs de logements classés E, F ou G qui doivent rénover pour continuer à louer ;
aux investisseurs qui achètent de l'ancien à rénover, dans une logique de création de valeur.
Il peut aussi s'articuler avec d'autres stratégies, comme la loi Malraux ou le régime des Monuments Historiques, pour des profils à forte fiscalité. Chaque combinaison demande toutefois une analyse préalable.
En résumé
Le déficit foncier reste en 2026 l'un des outils de défiscalisation les plus accessibles et les plus sains : il récompense des travaux qui valorisent votre bien.
Avec un plafond de 10 700 € par an, porté à 21 400 € pour la rénovation énergétique jusqu'à fin 2027, et un report sur dix ans, il offre une vraie souplesse. Mais il suppose de respecter scrupuleusement ses règles : location nue, régime réel, engagement de trois ans et travaux éligibles.
Vous envisagez d'acheter un bien à rénover ou de lancer des travaux sur un logement que vous louez déjà ? Je vous accompagne dans le choix du bien et dans la construction d'une stratégie adaptée à votre fiscalité, en lien avec votre expert-comptable ou votre notaire.
Cet article est fourni à titre informatif et ne constitue pas un conseil fiscal personnalisé. Les règles citées sont celles en vigueur en septembre 2026.